Představte si situaci, kterou zažil snad každý investor: sedíte na hotovosti a váháte. Zprávy v médiích varují před krizí, trhy buď divoce kolísají, nebo naopak lámou historická maxima. V hlavě se vám okamžitě ozve zdánlivě logický hlas: „Není lepší počkat na pokles a nakoupit až ve slevě?“
Tento instinkt je naprosto přirozený, ale ve světě investic bývá právě tato úvaha tou nejspolehlivější cestou ke zničení budoucího bohatství. Dlouhodobý úspěch totiž nestojí na tom, že dokážete uhodnout zítřejší náladu na burze. Stojí na pochopení dvou základních zákonitostí: proč vás setrvání v hotovosti připraví o ty nejvýnosnější dny a proč nová maxima vůbec nemusí znamenat, že jsou akcie drahé.
Zmeškat pár klíčových dní znamená přijít o většinu zisků
Mnoho lidí si představuje, že akciový trh roste pravidelně a plynule. Zhodnocení akciových trhů ale funguje nepravidelně: drtivá většina celkového zhodnocení se odehraje během pouhé hrstky mimořádně silných obchodních dnů. Pokud se pokusíte trh časovat a v těchto klíčových chvílích stojíte stranou, kouzlo složeného úročení se okamžitě rozpadá.
Podívejme se na tvrdá data z dvacetiletého období mezi lety 2003 a 2022 na indexu S&P 500, který sdružuje pět set nejvýznamnějších amerických firem. Během těchto dvaceti let proběhlo zhruba 5 000 obchodních dní. Co se stalo s vkladem 1 000 000 USD, když jste prostě vydrželi a co se stalo, když jste se snažili vyskakovat a naskakovat zpět?
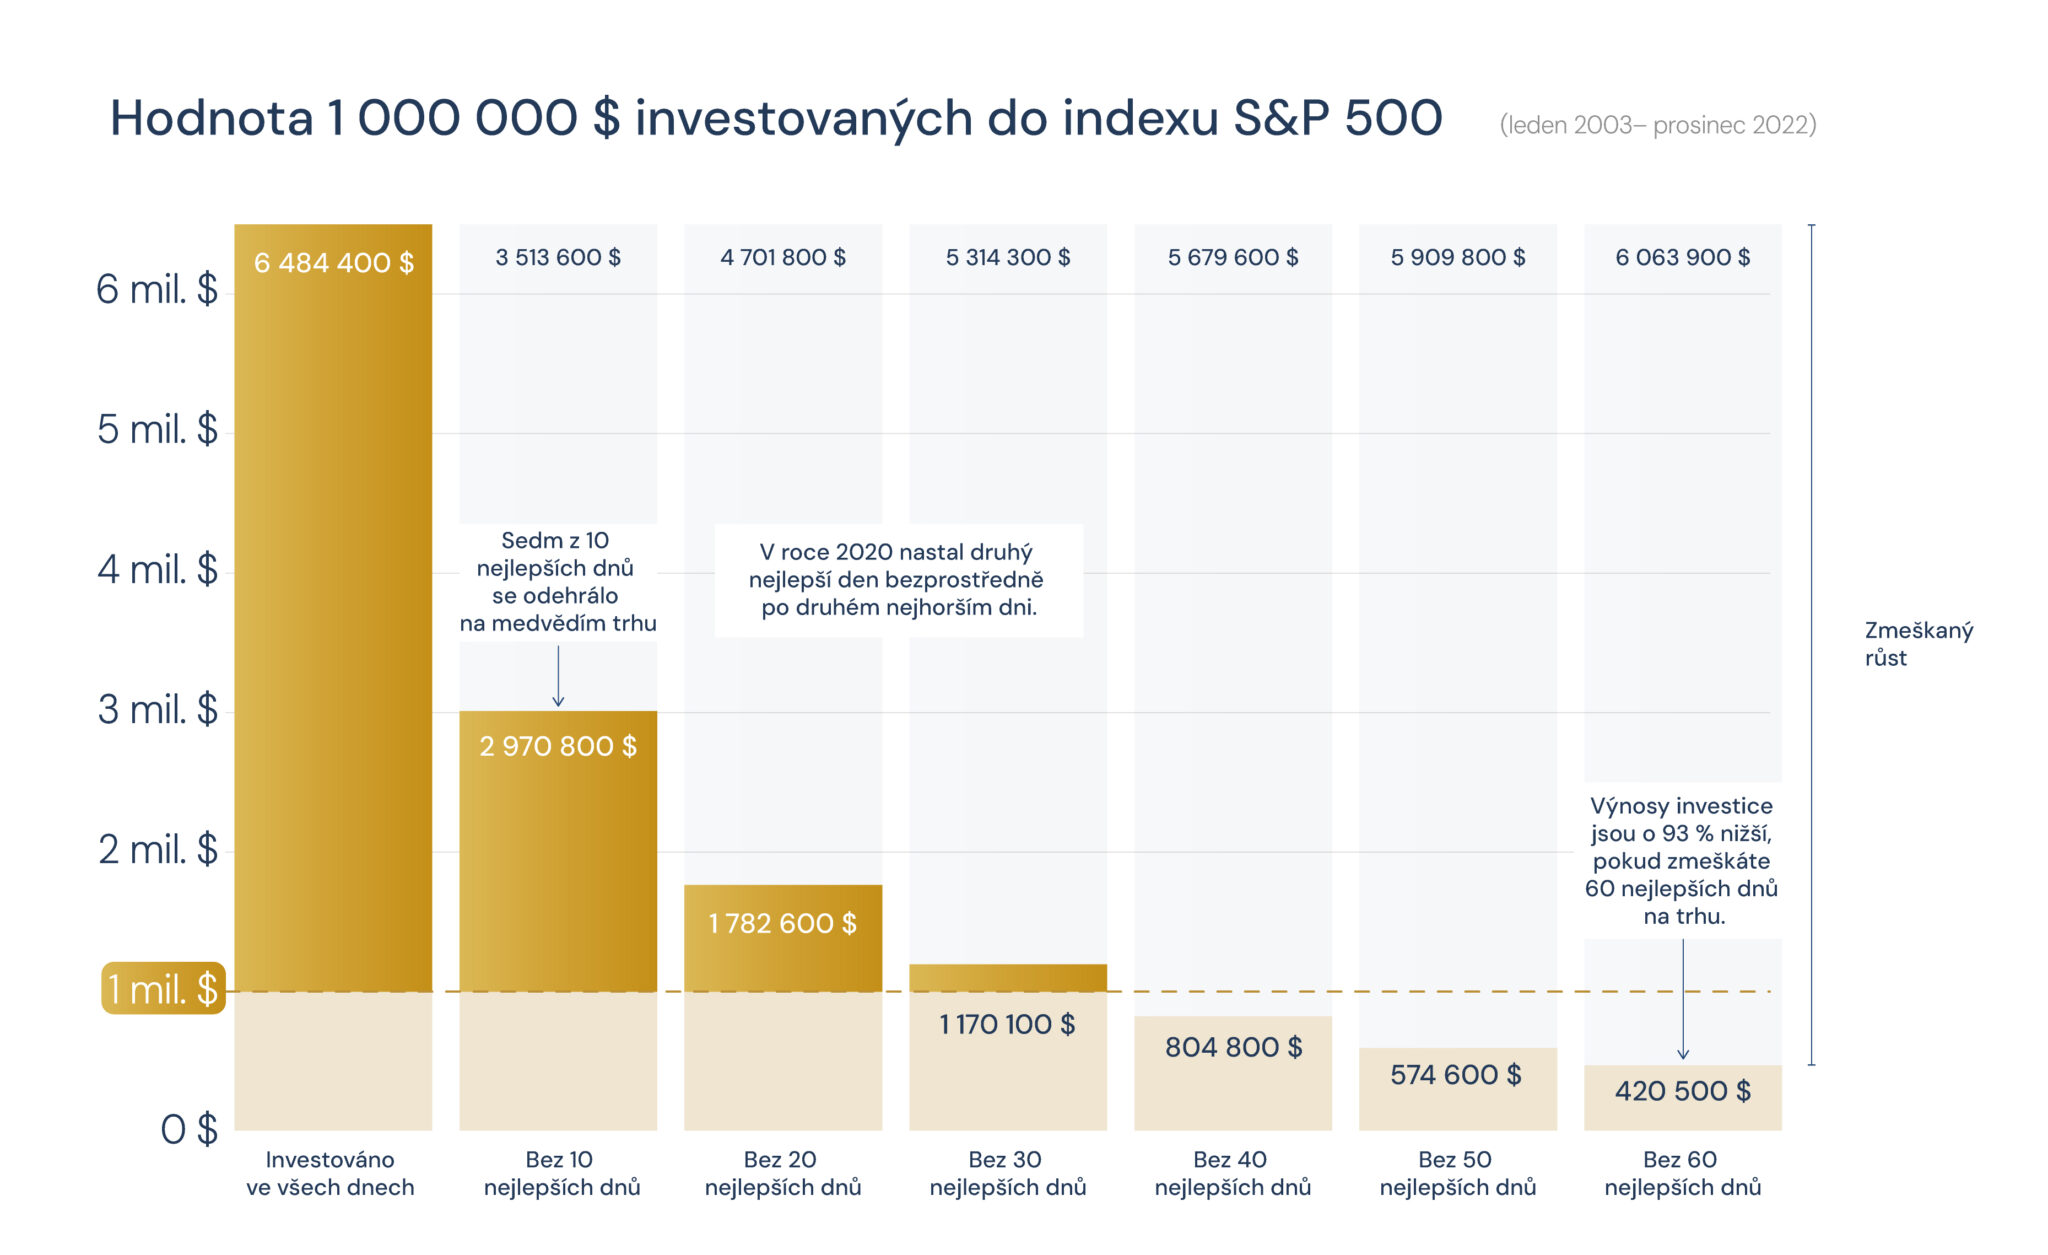
Zdroj: JP Morgan S&P 500 Index total returns – 1.1.2003 – 30.12.2022; Výzkum: Dorothy Neufeld
Ta čísla berou dech. Klienti nám často říkají, že tomu nechtějí věřit. Pokud jste svůj milion nechali pracovat bez ohledu na to, kdo právě seděl v Bílém domě nebo co zrovna hlásila Lucie Borhyová ve zprávách, na konci jste měli téměř 6,5 milionu USD (+548,4 %).
Stačilo však minout pouhých 10 nejlepších dní za celých dvacet let, tedy zanedbatelný zlomek procenta celkového času a výsledný majetek spadl o více než polovinu! Pokud jste v obavách čekali mimo trh a uteklo vám 40 silných dní, skončili jste po dvaceti letech v nominální ztrátě. A zmeškání 50 dní (pouhé 1 % obchodního času) vás stálo téměř polovinu původně vložených peněz.
Cena za pokusy o časování trhu či strach z investování (nastoupení na kapitálové trhy) je tak obrovská, že by ji žádný rozumný investor neměl dobrovolně platit.
Paradox krizí: Největší růstové dny přicházejí, když teče krev
Můžete si říct: „Dobře, ale já přece poznám, kdy se trh uklidní, a naskočím zpátky včas.“
Bohužel nepoznáte. A nepozná to nikdo na světě. Trh totiž není nijak čitelný. Největší jednodenní růstové dny nevznikají v klidných obdobích stabilního hospodářského růstu. Přicházejí přímo uprostřed těch nejhlubších krizí, propadů a naprosté paniky.
Učebnicovým příkladem byl 13. říjen 2008. Světový finanční systém se po pádu Lehman Brothers otřásal v základech, noviny psaly o konci moderní ekonomiky a na trzích vládla čirá hrůza. A co udělal index S&P 500? Během jediného dne vystřelil o 11,6 %! To je výnos za jediný den, který by mnozí považovali za skvělý výsledek za celý kalendářní rok. O pouhé dva týdny později, 28. října 2008, index přidal dalších 11,0 % v jediné seanci. Pokud byste se v té době zeptali stovek analytiků, tento scénář by neodhadl ani jeden. A pokud ano, bylo by to jen dílo náhody. A takto se podle pravidel wealth protection s majetkem nepracuje.
Totéž jsme viděli na jaře roku 2020: v atmosféře celosvětových lockdownů a strachu z neznámé pandemie posílil trh 13. března o 9,3 % a 24. března o 9,4 %.
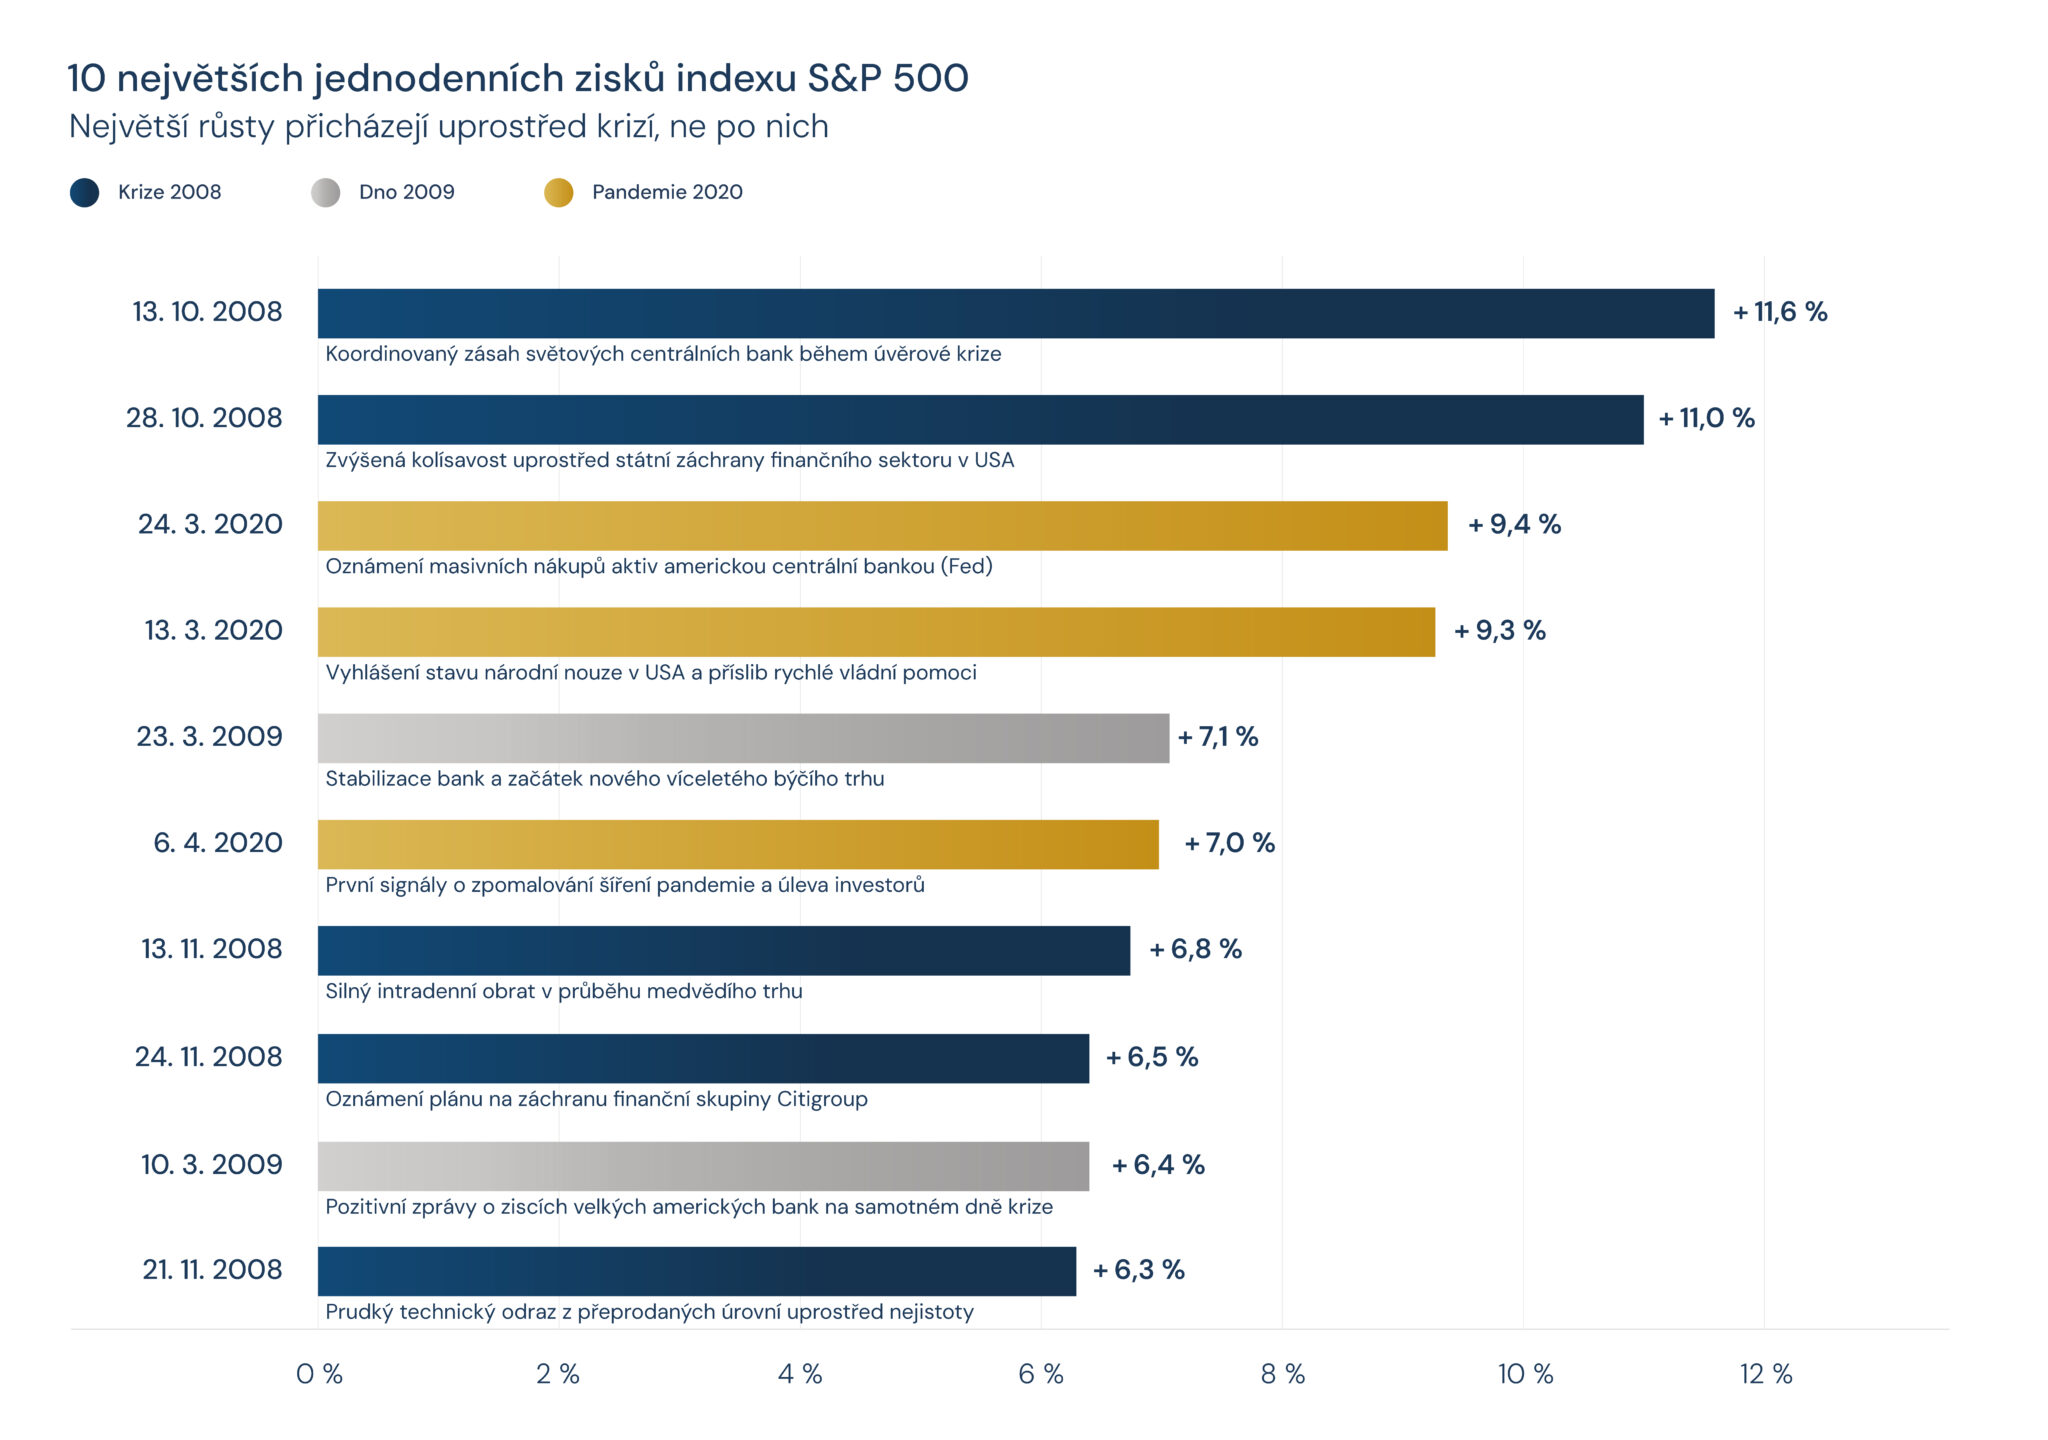
Zdroj: JP Morgan S&P 500 Index total returns – 1.1.2003 – 30.12.2022; Výzkum: Dorothy Neufeld
Všimněte si, co mají všechny tyto dny společné: odehrály se v době, kdy většina lidí nechtěla o akciích ani slyšet. Pokud investor zpanikařil, prodal pozice a čekal na „bezpečnější dobu“, tyto dny mu utekly. A protože trh odskakuje nahoru skokově, návrat zpět bývá psychologicky nesmírně bolestivý – investor totiž nakupuje dráž, než za kolik prodal, pokud podlehl panice.
Hodnota a cena: Proč může být trh na rekordu levnější než před lety
Druhá obava, se kterou se setkáváme prakticky neustále: „Trhy jsou přece na historických maximech. Nemůžu přece kupovat na vrcholu!“
Tato obava vychází ze záměny dvou základních pojmů: ceny a hodnoty.
Cena je to, co vidíte v aplikaci na displeji telefonu. Hodnota je to, co skutečně kupujete – tedy podíl na firmách, které vytvářejí produkty, inovují, obsluhují miliony zákazníků a generují zisky. Pokud zisky firem rostou rychleji než cena jejich akcií na burze, trh se stává fundamentálně levnějším, i když jeho cenovka láme rekordy.
Skvělým nástrojem pro pochopení této reality je valuační metodika společnosti Morningstar a její poměr tržní ceny k férové hodnotě (Price/Fair Value):
- Pokud je hodnota ukazatele nad 0, trh se obchoduje s prémií (je nadhodnocen).
- Pokud je ukazatel pod 0, trh se obchoduje se slevou (je podhodnocen).
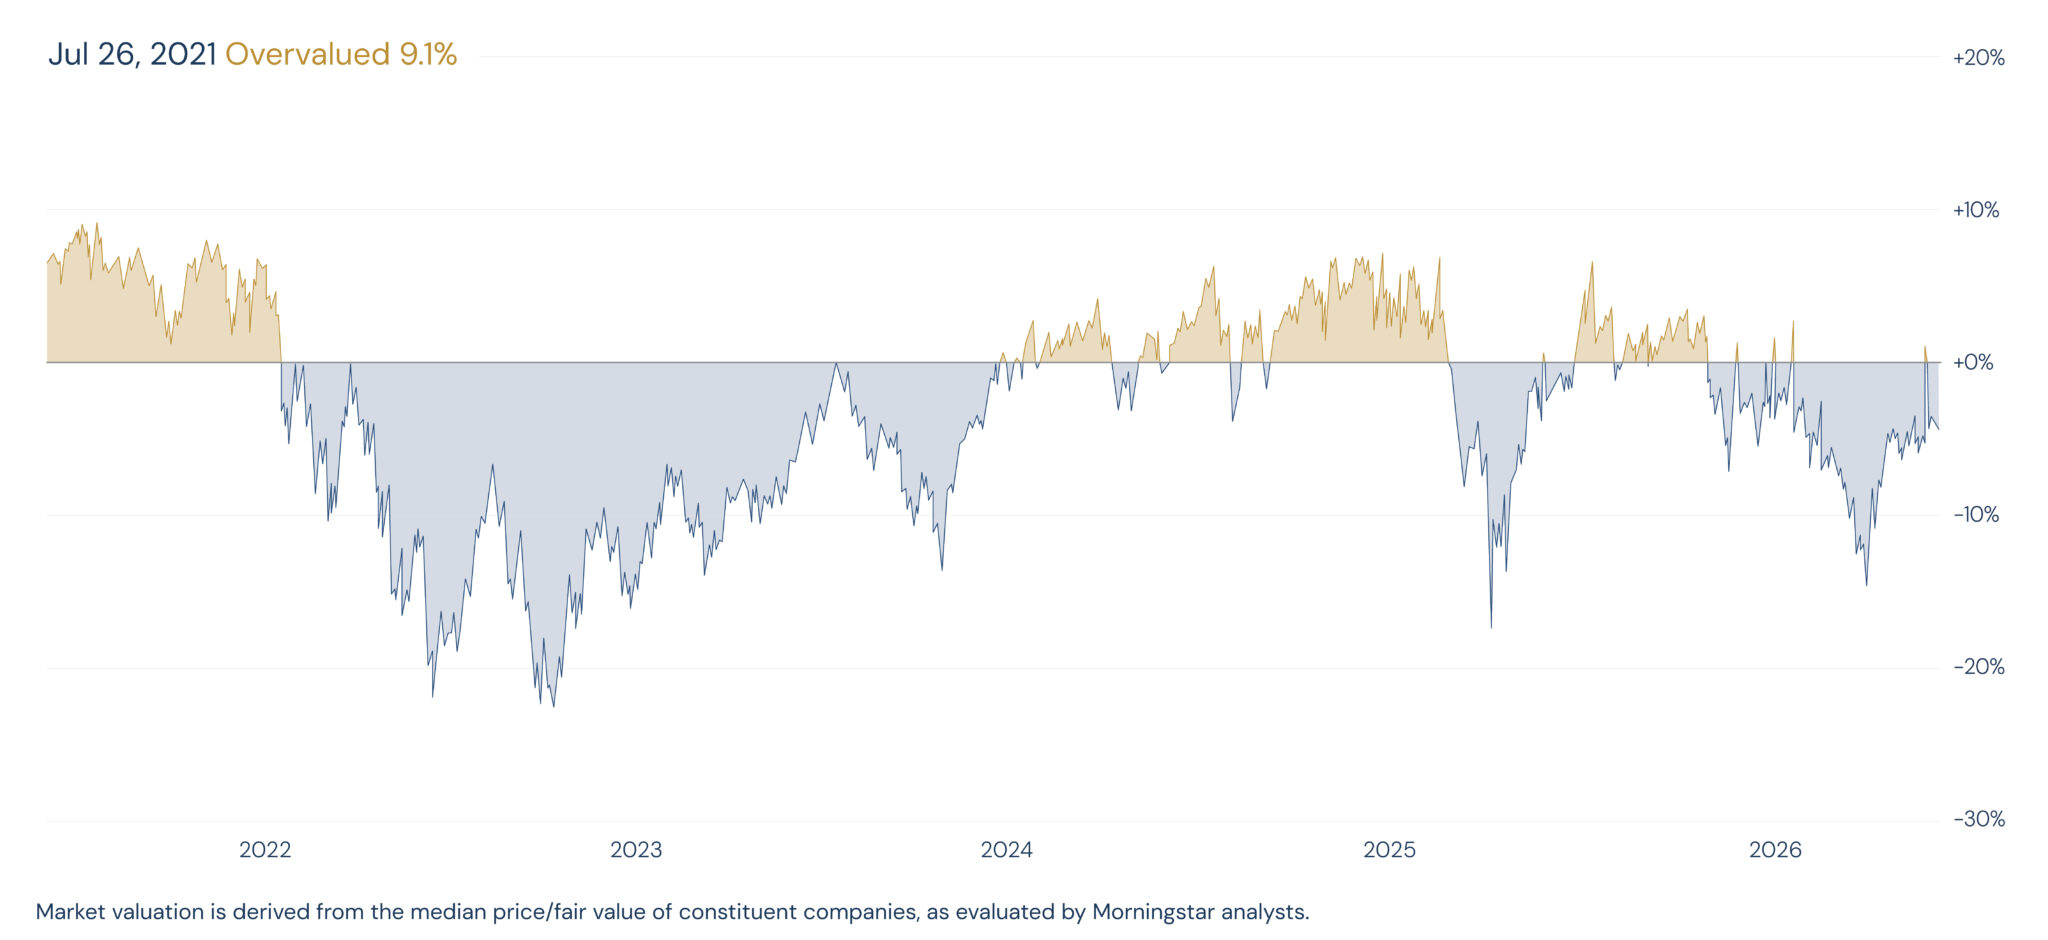
Zdroj: Morningstar
Podívejme se na to, co se stalo v reálném pětiletém okně po roce 2021:
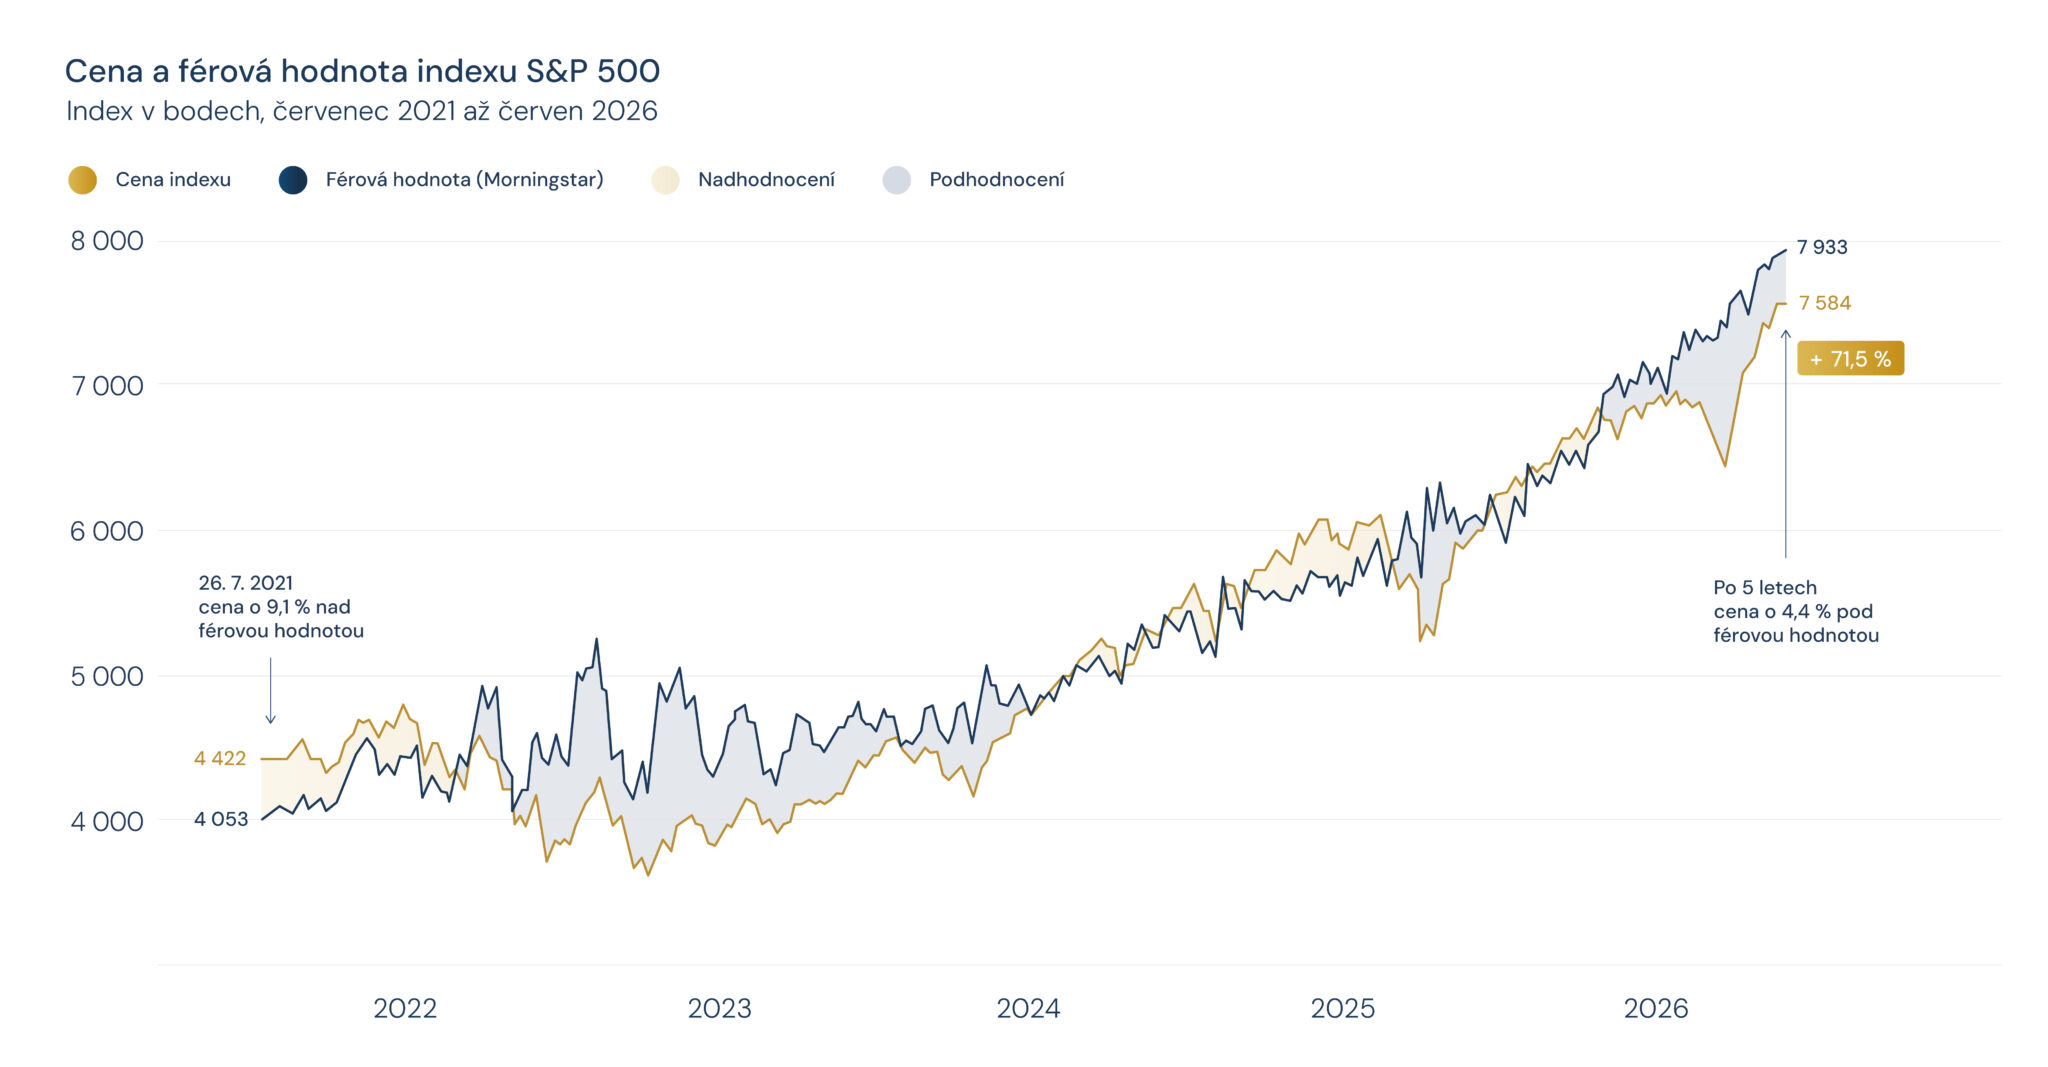
K 26. červenci 2021 dosáhl index S&P 500 úrovně 4 422 bodů. Morningstar tehdy spočítal, že trh je nadhodnocený o 9,1 % (poměr 1,091). Mnoho komentátorů varovalo před nákupem na drahém vrcholu.
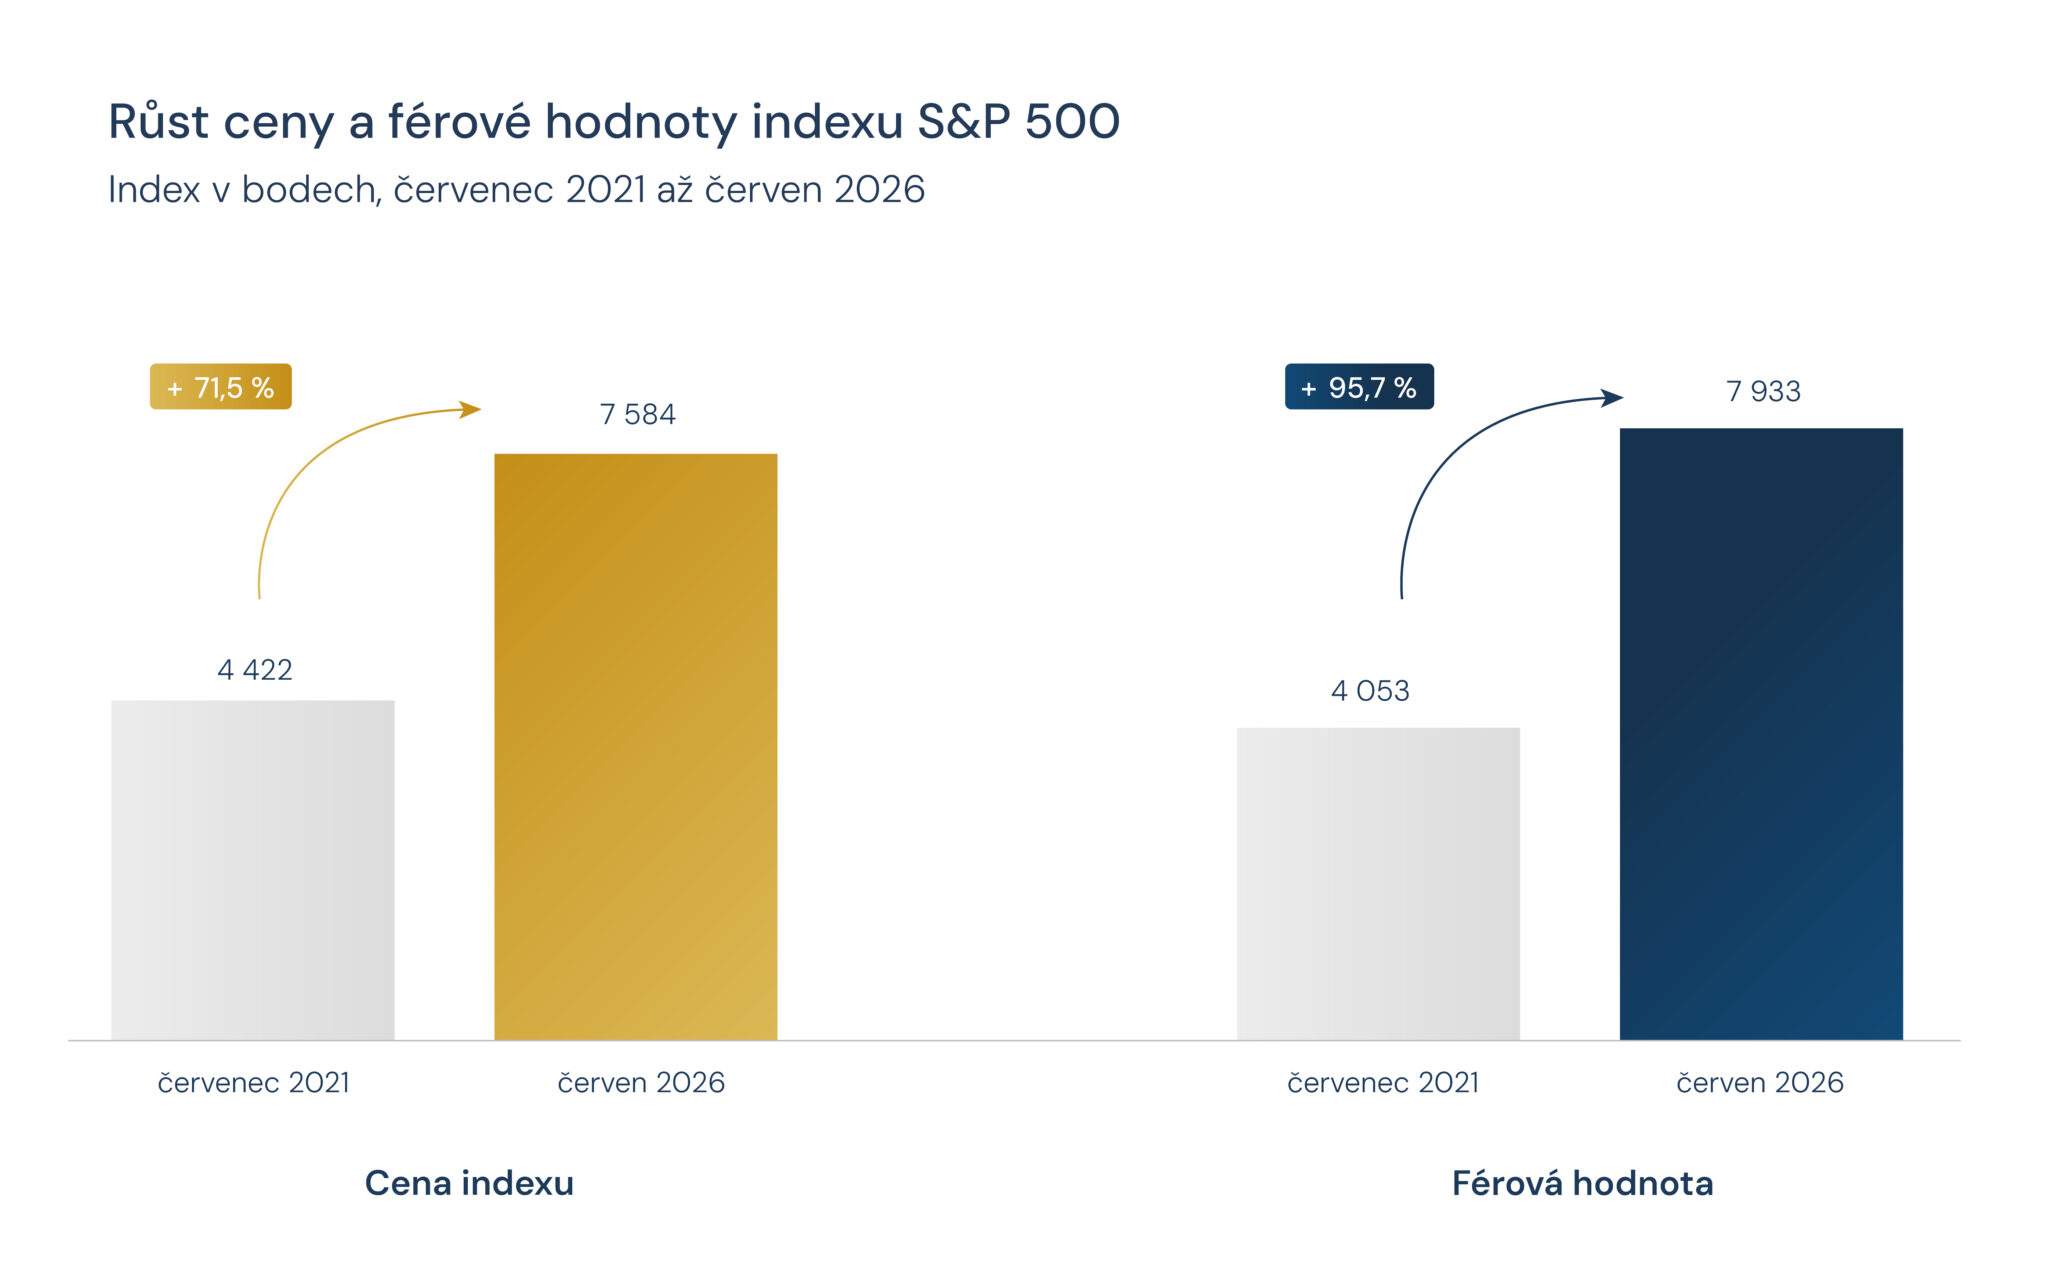
O pět let později se index obchodoval na úrovni 7 584 bodů – tedy o 71,5 % výše! Podle stejného analytického modelu byl ale trh podhodnocený o 4,4 % (poměr 0,956).
Zdroje: Tradeview, Morningstar
Jak je možné, že trh vyrostl o 71,5 %, a přitom zlevnil? Odpověď je jednoduchá: férová vnitřní hodnota firem za tu dobu vzrostla o 95,7 %. Zisky, tržby a volné peněžní toky firem rostly rychleji než burzovní kurzy.
Zdroje: Tradeview, Morningstar
Investor, který v červenci 2021 překonal strach z nákupu na historickém rekordu a vložil do trhu 10 milionů korun, měl po pěti letech majetek v hodnotě 17,15 milionu korun. Kdo čekal na „výrazný propad“, ten si nechal utéct zisk přes 7 milionů korun.
Chamtivost a strach: Rebalancování jako autopilot vašeho majetku
Znamená to, že máme peníze na trh poslat bezhlavě a nekoukat na riziko? Vůbec ne. Znamená to jen, že musíme nahradit emoce a věštění z křišťálové koule jasným a disciplinovaným systémem.
Tím systémem je strategická alokace aktiv, tj. nastavení poměru mezi dynamickou složkou (akcie) a konzervativní stabilizační složkou (dluhopisy, nástroje peněžního trhu) přesně podle vašich cílů, horizontu a averze k riziku.
A o zbytek se postará jeden z nejsilnějších nástrojů profesionálního investora: systematické rebalancování.
Jak to funguje v praxi?
- Když trhy prudce rostou: Akciová část portfolia naroste a její váha přesáhne stanovený limit. Rebalancování vám dá chladnokrevný pokyn: odprodejte část ziskových akcií a uzamkněte zisky do bezpečnějších konzervativních aktiv. Tím krotíte chamtivost a chráníte kapitál.
- Když na trzích nastane výprodej: Ceny akcií klesnou a jejich podíl v portfoliu se zmenší. Rebalancování vás nenutí panikařit, ale naopak nařídí: vezměte peníze z konzervativní části a přikupte zlevněné akcie zpět na původní váhu. Tím překonáváte strach a nakupujete ve slevách.
Díky rebalancování nemusíte hádat, kdy přijde krize nebo kde je dno. Portfolio pracuje automaticky, proticyklicky a bez emocí.
Co si z dnešního článku odnést pro vlastní portfolio?
- Čas na trhu vždy poráží časování trhu: Pokusy vyhnout se korekcím zní líbivě, ale zmeškání pouhých několika nejlepších seancí spolehlivě zničí dlouhodobý výnos.
- Nejlepší dny přicházejí uprostřed bouří: Pokud při propadech zpanikaříte a utečete do hotovosti, téměř jistě zmeškáte ten nejprudší obrat nahoru.
- Nová maxima nejsou důvodem k obavám: Akciové trhy na maximech přirozeně tráví většinu své existence. Pokud zisky firem rostou, trh může být na rekordu paradoxně levnější než dřív. Strach z nástupu na kapitálové trhy vás může stát spousty času, a tak i peněz.
- Držme se plánu a rebalancujme: Dlouhodobé bohatství nevzniká sledováním denních zpráv, ale dodržováním předem stanovené strategie a systematickým dokupováním při výprodejích.